日期:2026-09-29 点击数:295
IDC数据显示,2026年第二季度全球XR头显与智能眼镜合计出货354.7万台,同比增长35.3%。这一增幅表明市场仍在扩张,但不同产品形态的表现差异明显。音频及音频拍摄眼镜、AR/ER眼镜和VR/MR头显分别对应日常佩戴、信息显示与沉浸体验,其使用场景和商业逻辑并不相同。
需要说明的是,报告统计的是厂商出货量,不能直接等同于终端零售销量、设备激活量或企业收入。分析市场热度时,还需结合库存、渠道销售、用户留存及服务收入等指标综合判断。
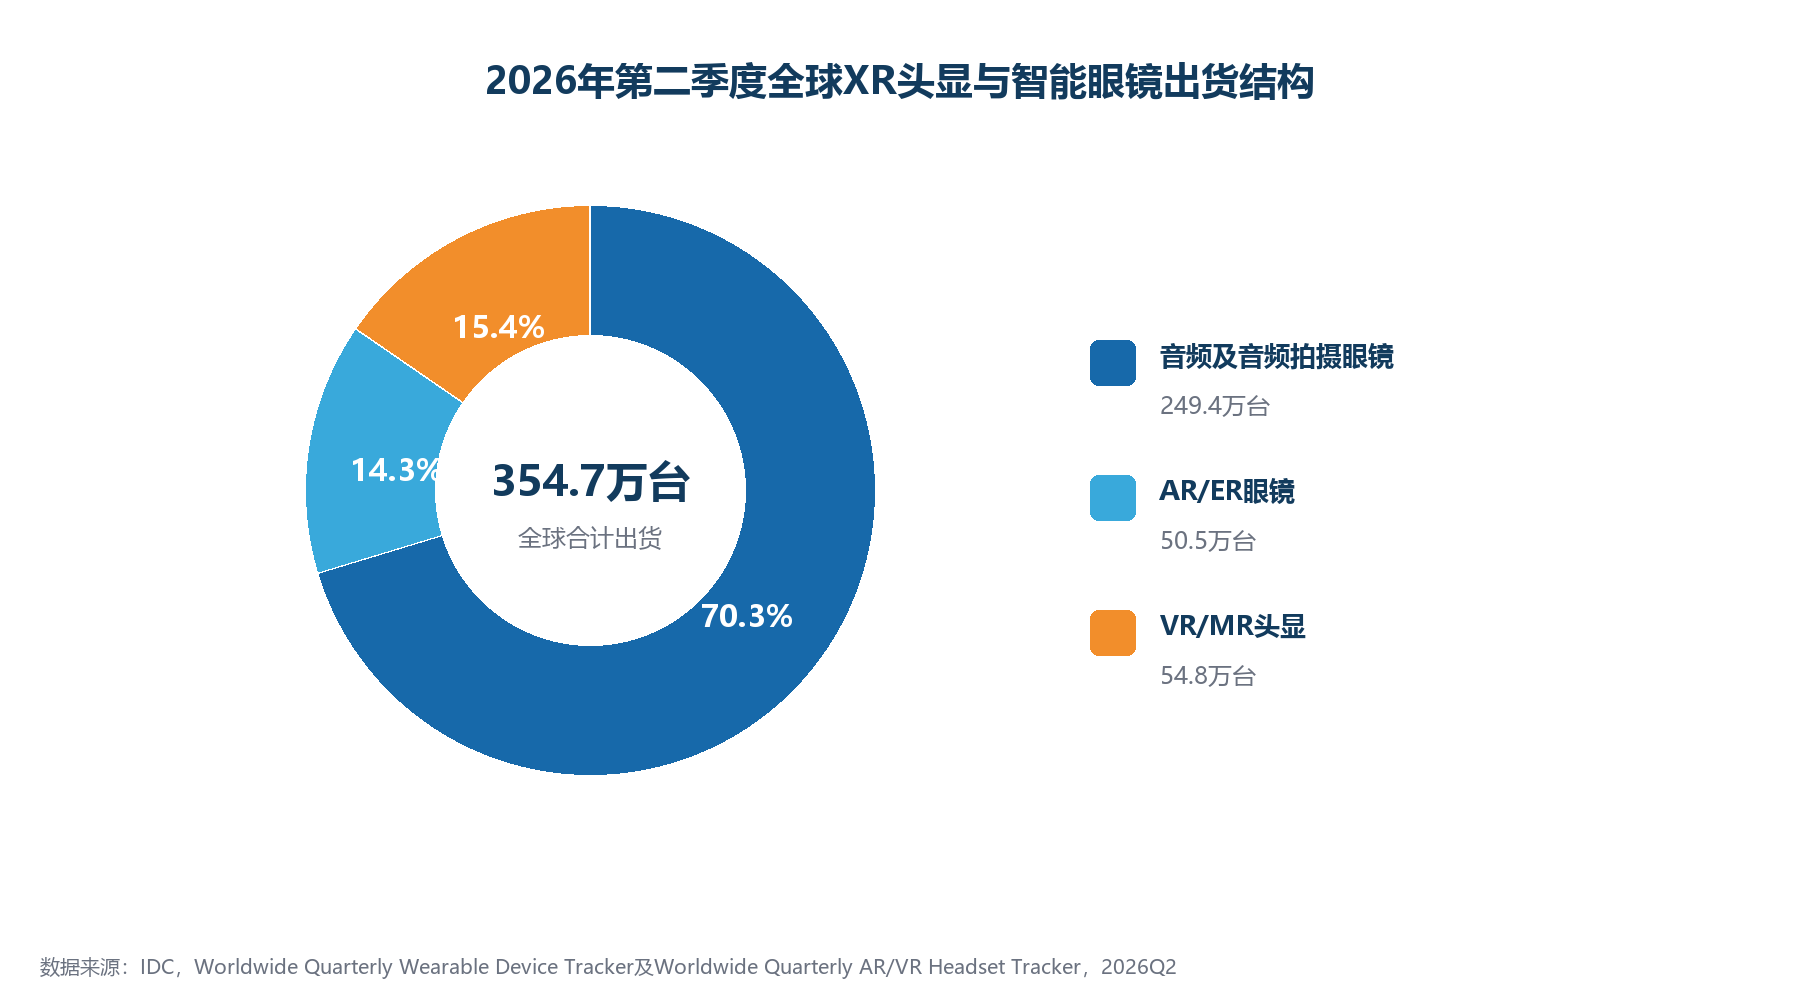
2026年第二季度全球XR头显与智能眼镜出货结构
第二季度,音频及音频拍摄眼镜出货249.4万台,同比增长54%,占整体出货量的70.3%。这意味着当前市场中每10台相关设备,约有7台不配备显示屏。
无显示产品能够率先形成规模,与其产品形态密切相关。没有显示模组后,整机在重量、续航、成本和外观设计方面更容易接近日常眼镜;音乐、通话、拍摄和AI助手等功能也延续了消费者对耳机与手机的使用习惯。对需要长期佩戴的眼镜产品而言,舒适度和外观接受度往往比功能数量更直接地影响使用频率。
IDC数据显示,Meta在全球XR头显与眼镜整体统计中的份额达到68.7%。该数据同时包含眼镜和头显产品,不能简单理解为其在单一品类中的份额,但仍反映出品牌认知、产品设计、渠道覆盖和软件生态对市场竞争的重要影响。
同期,AR/ER眼镜出货50.5万台,同比增长75.7%,在整体出货中的占比由一年前的11%提升至14.3%。带显示产品增速高于无显示眼镜,但由于基数较小,出货规模仍不足后者的五分之一。
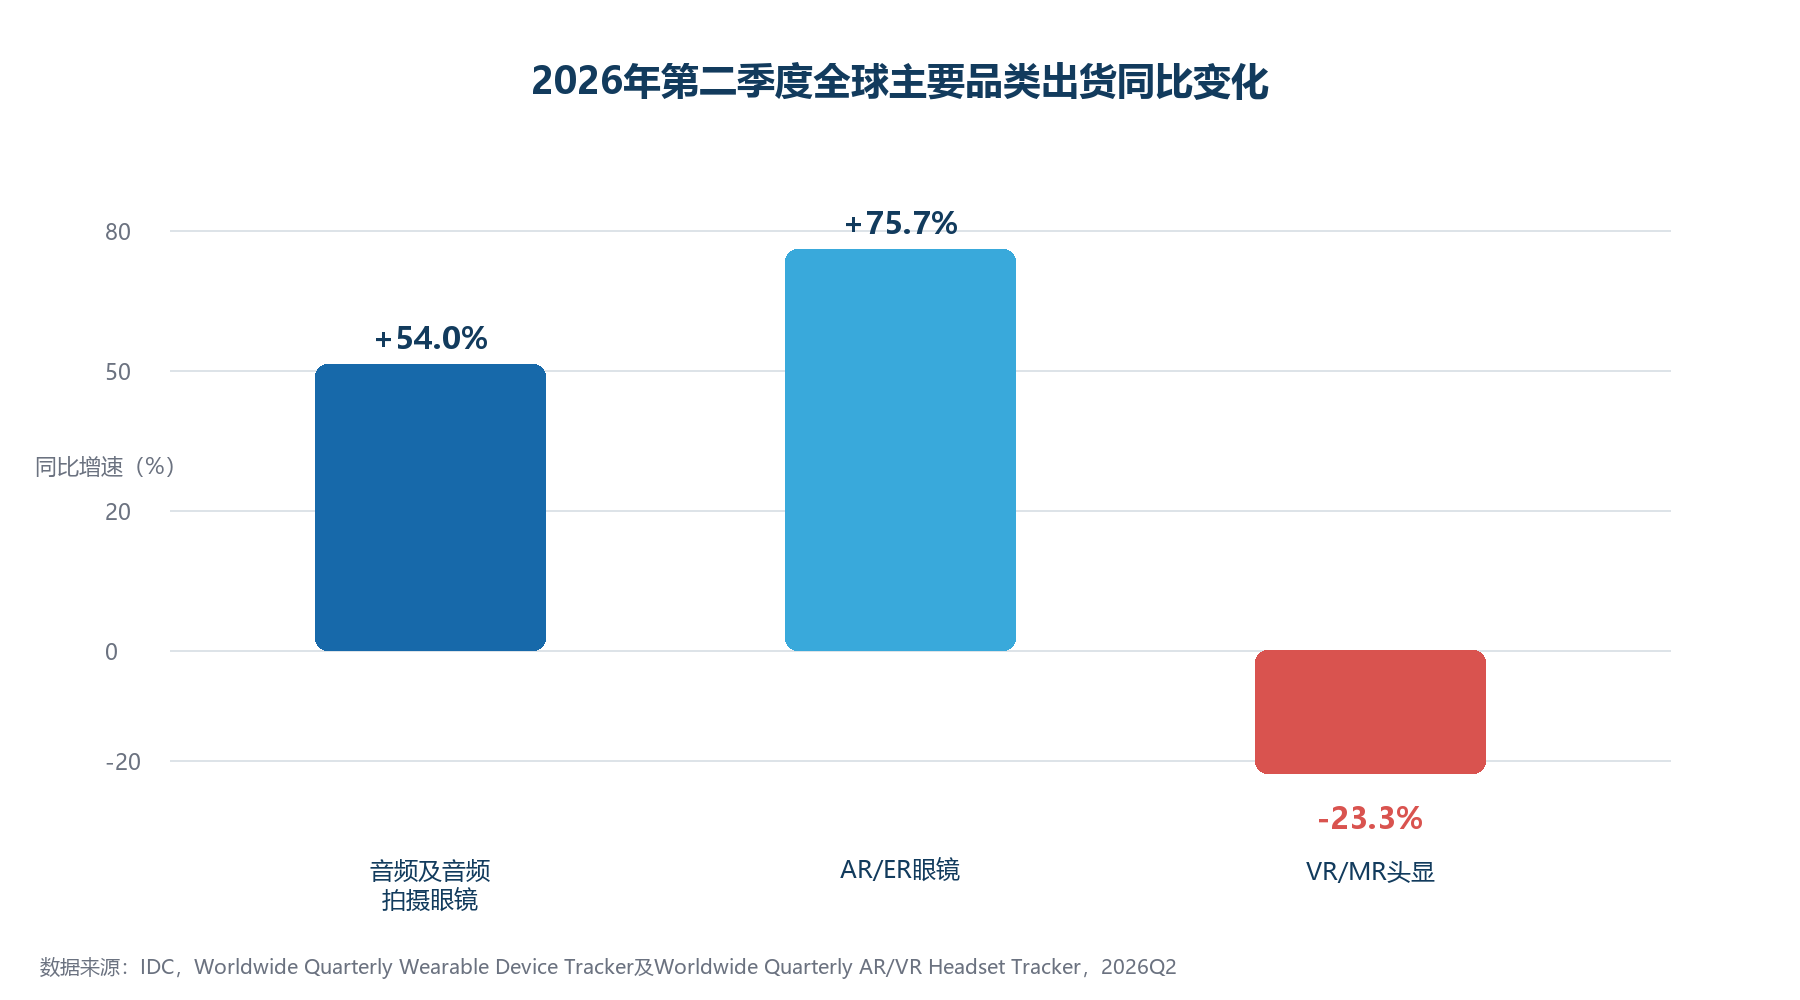
2026年第二季度全球主要品类出货同比变化
显示能力能够支持导航、实时字幕、提词、工业维修提示等信息服务,但也会增加光学、亮度、功耗、重量、近视适配和量产成本等方面的难度。厂商需要证明眼前显示相比手机能够带来更高的效率和更自然的交互,否则显示功能难以转化为持续使用。
第二季度,VR/MR头显出货54.8万台,同比下降23.3%,约占整体出货量的15.4%。头显与智能眼镜面向不同需求:前者强调沉浸体验,后者更关注全天候和日常佩戴。季度出货承压并不意味着VR价值下降,其市场仍主要依赖游戏娱乐、教育培训、设计协作及行业仿真等场景。
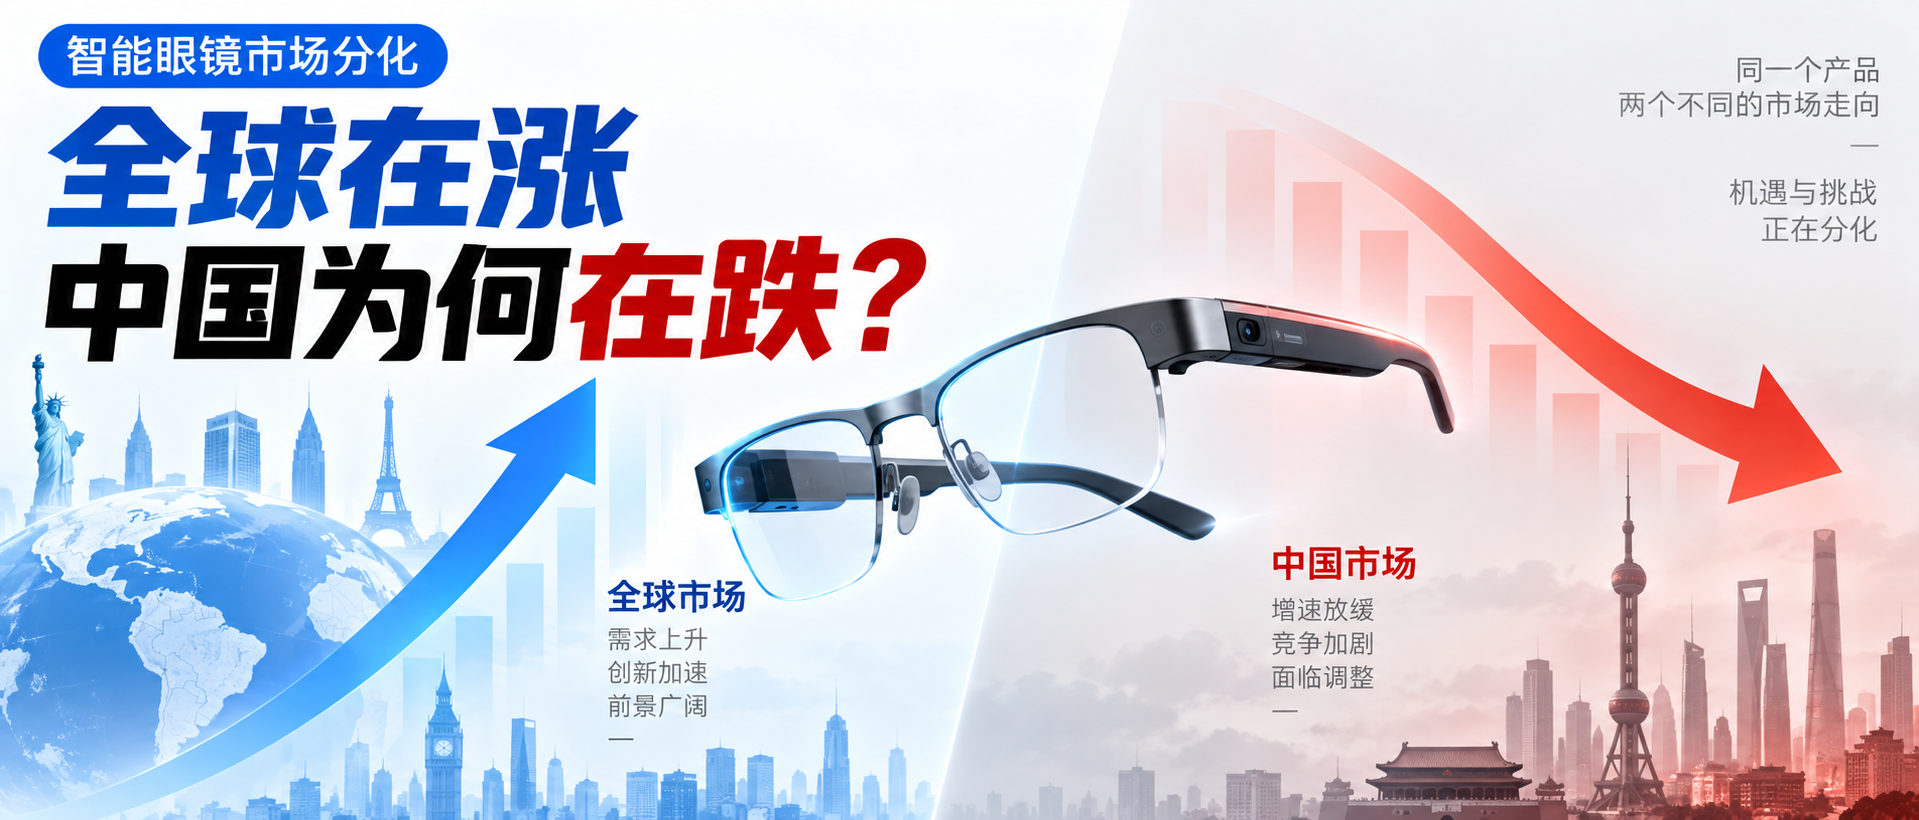
2026年第二季度,中国智能眼镜市场出货61.1万台,同比下降8%,首次出现负增长。其中,音频及音频拍摄眼镜出货33.2万台,同比下降35.4%,与全球同品类增长54%的表现形成反差。
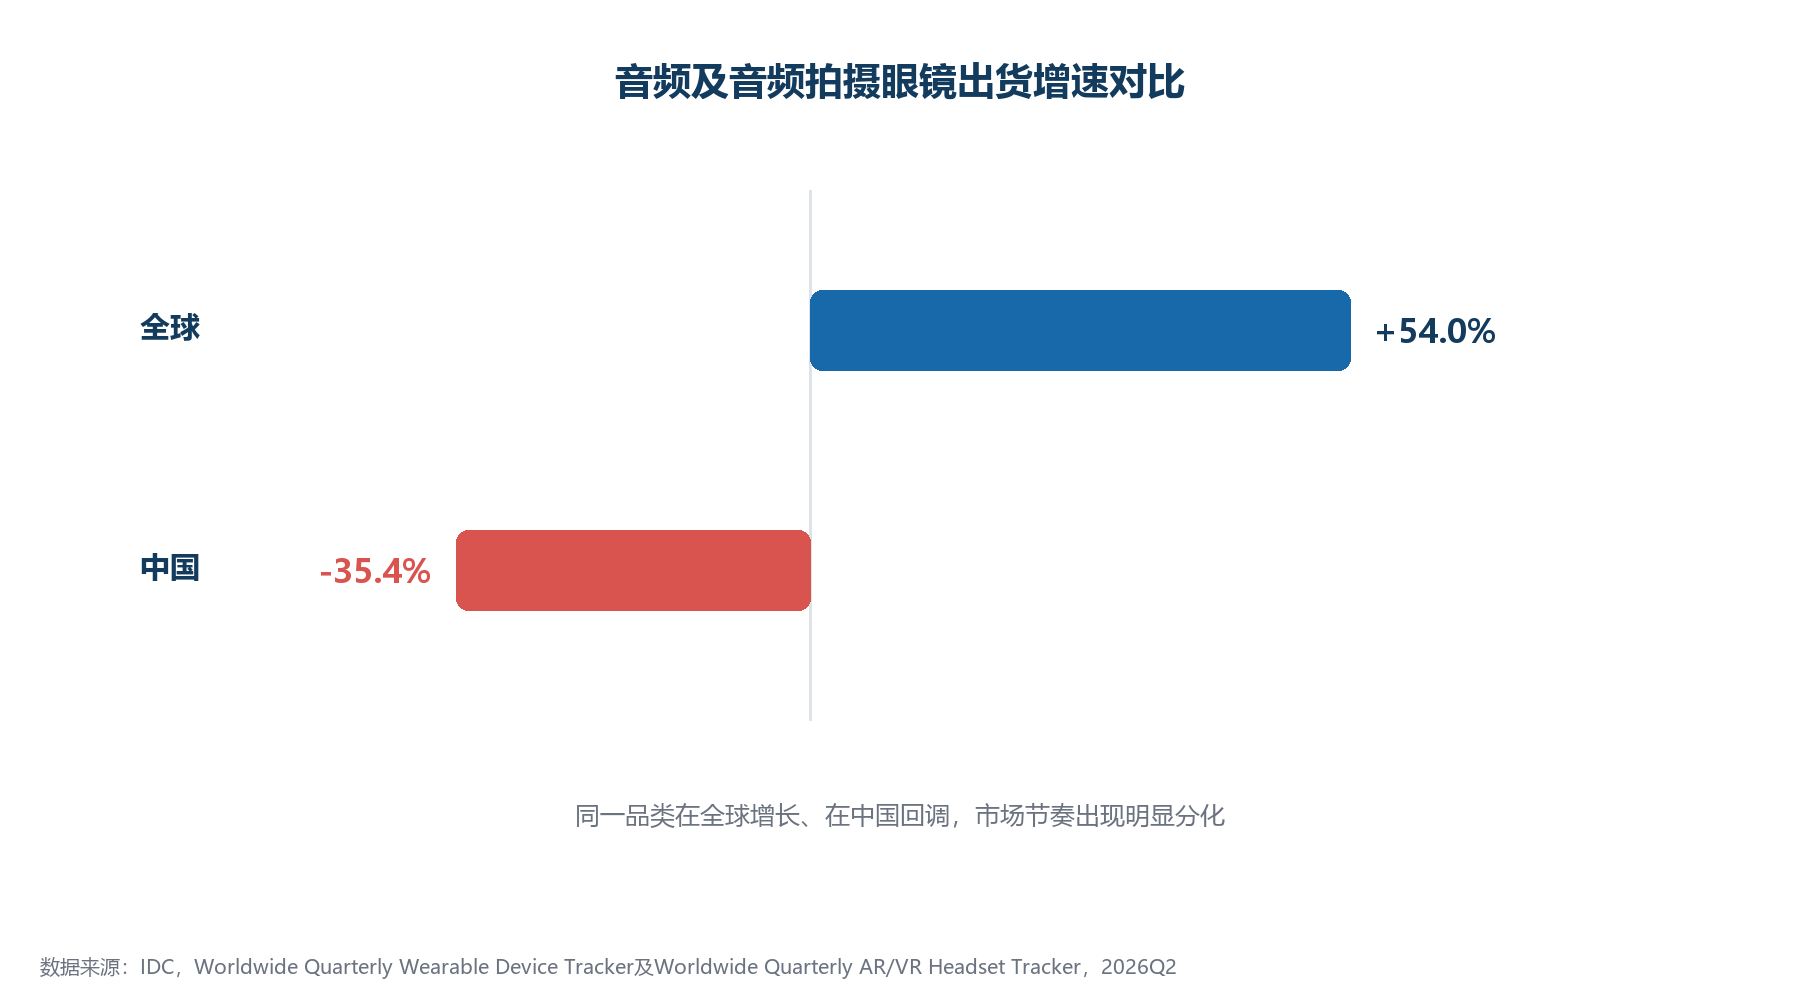
全球与中国音频及音频拍摄眼镜出货增速对比
IDC分析认为,部分头部产品进入生命周期末期,新品尚未形成有效接力,同时音频眼镜同质化问题突出,影响了消费者的换新意愿。这意味着国内市场的竞争重点正在由新品数量转向差异化功能、价格体系、渠道效率及真实使用场景。
从本季度数据看,无显示眼镜凭借轻量化和较低使用门槛占据主要出货份额;带显示眼镜保持较快增长,但仍需解决显示价值与佩戴负担之间的平衡;VR/MR头显则需要持续拓展高价值内容与行业应用。
对产业链企业而言,出货增长只是市场发展的一个观察维度。下一阶段更值得关注的是终端激活率、日均使用时长、复购与换新、内容和服务付费以及售后成本。能够在新鲜感消退后仍被用户持续佩戴,才是智能眼镜形成稳定商业模式的关键。
数据来源:IDC Worldwide Quarterly Wearable Device Tracker及Worldwide Quarterly Augmented and Virtual Reality Headset Tracker,2026Q2。
关注公众号回复“进群”即可加入群聊

主办单位:深圳市增强现实技术应用协会
地址:深圳市宝安区兴东社区南天辉创研中心6楼
电话:18938893801 Email:Vip@szar.org.cn
《中华人民共和国电信与信息服务业务经营许可证》编号: 粤ICP备18013217号
关注微信公众号